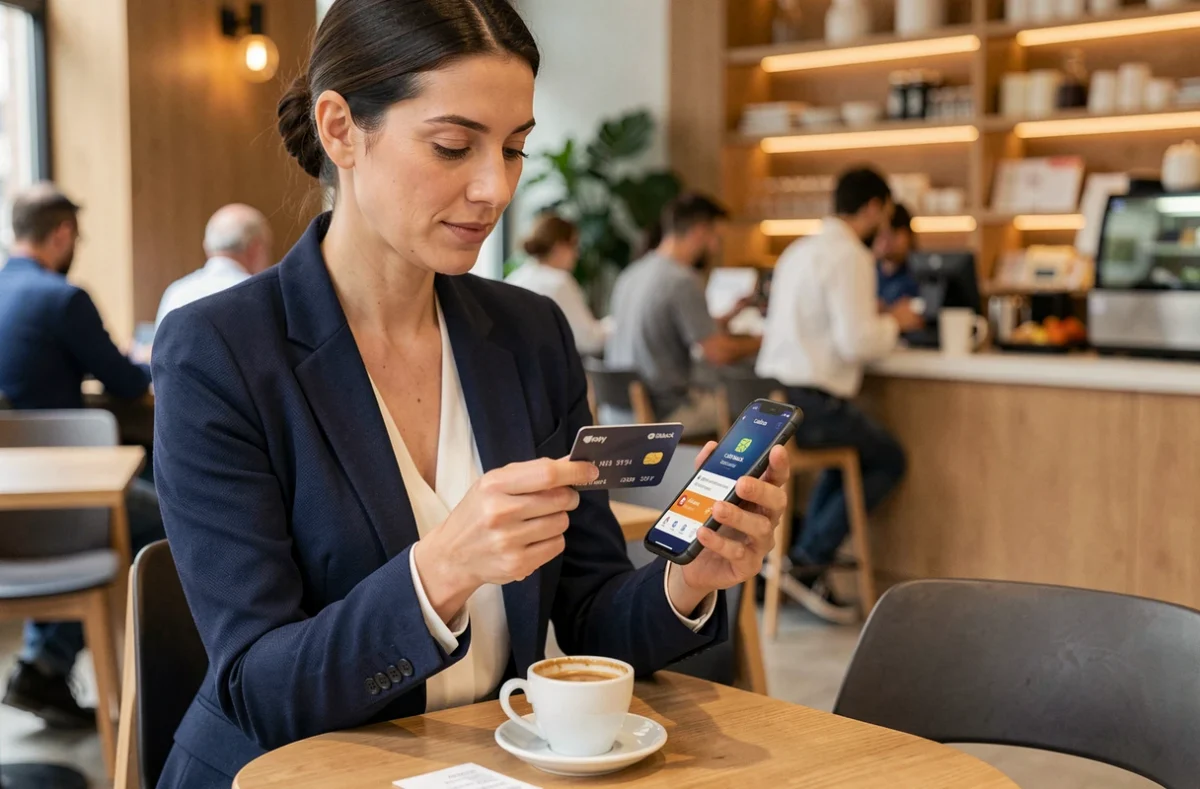
Le cartes avec cashback fonctionnent comme une remise différée, mais le pourcentage annoncé ne raconte qu’une partie de l’histoire. Avant de choisir une carte offrant un remboursement sur les achats, il faut vérifier trois variables que les comparatifs classiques négligent : le plafond de remboursement, la durée de la promotion et les frais fixes de la carte elle-même. Ce n’est qu’en croisant ces données avec ses dépenses habituelles que l’on peut déterminer si le cashback génère une économie nette ou une illusion comptable.
Cashback net : calcul après déduction de la cotisation et des plafonds de remboursement
La règle pratique est simple : il faut toujours comparer le cashback au coût total de la carte. Un remboursement de 1 % avec une carte dont la cotisation annuelle est de 40 euros nécessite au moins 4 000 euros de dépenses par an pour simplement couvrir le coût du produit, sans aucun gain réel.
Le cas de BBVA est instructif. La promotion prévoit 4 % sur les 210 premiers euros d’achats mensuels, pendant les six premiers mois suivant l’activation de la carte de débit, avec un remboursement total plafonné à 50 euros. En examinant les meilleures cartes de crédit avec cashback disponibles en Italie, on remarque immédiatement la différence entre le taux nominal et la valeur réelle : ces 4 % représentent un maximum de 8,40 euros par mois pendant six mois.
Une cotisation nulle ne suffit pas à rendre une carte avantageuse. Si le programme de cashback impose des dépenses minimales par catégorie ou exclut des types entiers de paiements (factures, abonnements, recharges), le périmètre des dépenses éligibles se réduit. Vérifier le règlement complet avant d’activer la carte est le seul moyen d’estimer le rendement réel.
Carte de crédit ou carte de débit avec cashback : différences pratiques
Toutes les cartes avec cashback ne sont pas des cartes de crédit. La promotion BBVA mentionnée plus haut concerne une carte de débit, avec prélèvement immédiat sur le compte courant. La différence n’est pas seulement terminologique : elle influe sur la gestion de la trésorerie et sur le type de risque assumé par le titulaire.
- Avec une carte de crédit à débit différé, le prélèvement a lieu à la fin du mois. Le cashback est généré par les achats et crédité selon les délais prévus par le programme, souvent avec un cycle de facturation différé.
- Avec une carte de débit, l’argent est immédiatement prélevé sur le compte. Le cashback, lorsqu’il est prévu, s’accumule séparément et est versé à des échéances fixes ou lorsqu’un seuil est atteint.
- Les cartes de crédit renouvelable appliquent des intérêts au solde restant dû. Un cashback de 1 à 2 % devient négligeable si le taux débiteur annuel dépasse 15 %, transformant l’économie supposée en coût supplémentaire.
Confondre ces trois modalités conduit à faire de mauvais choix. Une personne qui utilise le crédit renouvelable en pensant « gagner » grâce au cashback paie des intérêts bien supérieurs au remboursement obtenu.
Promotions à durée limitée et risque de dépenses induites
Les offres de cashback à taux élevés ont presque toujours une date d’expiration. Le mécanisme est transparent sur le plan contractuel, mais moins sur le plan comportemental : une promotion à 4 % pendant six mois peut inciter le titulaire à augmenter la fréquence ou le montant de ses achats pour « maximiser » le remboursement.
Si le cashback incite à dépenser plus que prévu, l’économie est fictive. Le test est simple : les dépenses mensuelles pendant la promotion dépassent-elles la moyenne des mois précédents ? Si oui, le programme profite à l’émetteur, et non au titulaire.
Certaines cartes associent le cashback promotionnel à des conditions moins avantageuses après la promotion (cotisation activée après la première année, taux fortement réduit, introduction de commissions sur des opérations auparavant gratuites). Nous estimons qu’il faut comparer les cartes sur l’ensemble de leur cycle de vie, et non sur la seule période promotionnelle de six mois.
Les dépenses récurrentes comme critère d’évaluation
Le critère le plus fiable consiste à calculer le cashback uniquement sur les dépenses récurrentes et incompressibles : factures, abonnements, courses alimentaires, carburant. Si le programme exclut une ou plusieurs de ces catégories, le rendement diminue considérablement.
Une personne qui dépense principalement dans des catégories exclues du cashback ne tire aucun avantage réel de la carte, quel que soit le pourcentage annoncé.
Cashback d’État et programmes privés : dissiper la confusion
Les personnes qui recherchent « cashback Italie » trouvent encore des références au Cashback d’État, le programme public lancé en 2020 puis suspendu. Ce programme n’est plus actif et ne doit pas être confondu avec les offres commerciales des banques ou des fintechs.
Les programmes privés fonctionnent différemment : taux variables, catégories sélectionnées, plafonds de remboursement et durées limitées. Aucune obligation réglementaire ne leur impose d’être uniformes ; chaque carte définit donc librement les paramètres de son cashback.
Le traitement fiscal mérite également attention. Le terme « cashback » recouvre des situations juridiques différentes (remise commerciale, remboursement, récompense de fidélité), dont les implications peuvent varier. Pour procéder à une évaluation correcte, il est préférable de vérifier les conditions et les documents fiscaux de chaque service, sans supposer que toutes les formes de remboursement sont traitées de la même manière.
Critères concrets pour choisir une carte avec cashback en Italie
Plutôt que de courir après le pourcentage le plus élevé, la méthode la plus fiable comporte trois étapes.
- Estimer ses dépenses mensuelles réelles dans les catégories couvertes par le programme de cashback, en excluant les postes non éligibles.
- Calculer le remboursement annuel attendu et en déduire la cotisation, les commissions de change (pour les achats à l’étranger) et tous les autres frais récurrents de la carte.
- Comparer le résultat net à celui d’une carte sans cashback, mais gratuite ou moins chère : le cashback n’est avantageux que si le solde reste positif après déduction de tous les frais.
Pour un profil de dépenses moyen, le rendement réel d’une carte avec cashback en Italie dépasse rarement quelques dizaines d’euros par an. Cela ne signifie pas que le produit est inutile, mais qu’il faut choisir en s’appuyant sur des chiffres, et non sur des pourcentages promotionnels.